銀行預金0.1%では資産が増えない現実
あなたが銀行に預けている100万円。1年後、利息は1,000円です。税引後ではさらに減ります。これが日本の預金金利の現実です。40代という人生で最も資産構築が大切な時期に、お金を預けているだけでは貧困化するのと同じ速度で進みます。
インフレ率が2%の時代に、預金金利0.1%では実質的に毎年1.9%の購買力が失われています。つまり、銀行に預けるという行為は、実はお金が目減りする投資なのです。多くの40代会社員は「投資は怖い」という理由で預金に頼っていますが、その方が実は「お金を失うリスク」を背負っています。
では、どうすればいいのか。答えは、銀行預金とFXの「いいとこ取り」にあります。それが「スワップ金利戦略」です。
FXスワップ金利とは何か—銀行預金との決定的な違い
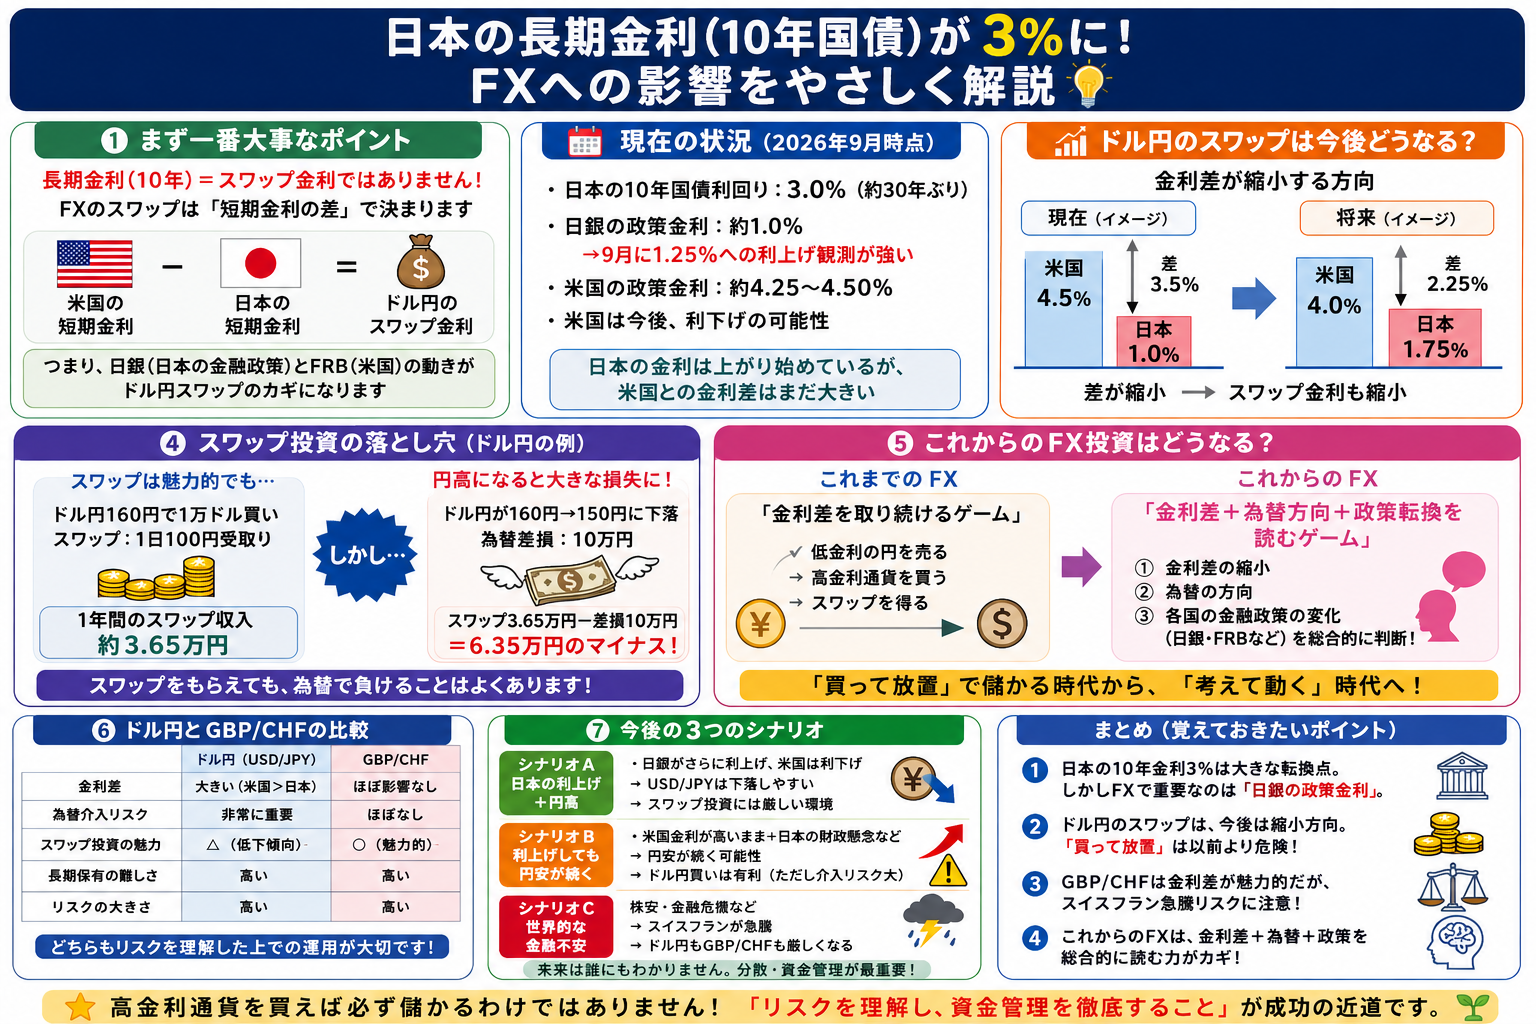
スワップ金利とは、異なる2国間の金利差から生じる利益のことです。日本円は金利がほぼゼロに近く、一方、トルコリラやメキシコペソ、南アフリカランドといった高金利通貨は年3~12%の金利があります。その差を毎日受け取れるというのが、FXスワップ金利の仕組みです。
具体例をあげましょう。1ドル=150円のとき、米ドルを100万円分(約6,700ドル)保有していたとします。米国とニュージーランドの組み合わせなら、毎日数千円のスワップ金利が自動的に口座に入ってきます。これを1年間保有すれば、配当金のような不労所得になるわけです。
銀行預金との違いはこうです:
- 銀行預金:年0.1%の利息、税引後0.08%、元本保証
- FXスワップ金利:年3~12%のスワップ金利、自動入金、為替変動リスクあり
「でも為替リスクがあるから怖い」と思うかもしれません。その懸念はもっともです。しかし、リスクを適切に管理すれば、銀行預金よりも現実的な資産増は可能です。
40代初心者向け:低リスクなスワップ金利戦略の3つのルール
FXスワップ金利で失敗する人の共通点は「レバレッジ(借金)を使いすぎる」ことです。一方、成功する40代投資家は「低レバレッジ・長期保有」に徹しています。以下が実践的な3つのルールです。
【ルール1】レバレッジは最大2倍まで
FXの怖さの正体はレバレッジです。25倍のレバレッジなど、夢のような話がありますが、40代初心者には厳禁。1倍(レバレッジなし)か最大2倍に留めましょう。100万円の資金なら、50~100万円の取引に限定します。こうすれば、為替が30%変動しても資産全体に大きなダメージは受けません。
【ルール2】高金利通貨より「先進国通貨+高金利」の組み合わせ
トルコリラやメキシコペソは金利が高い一方で、通貨自体が下落するリスクが大きいです。40代はリスク回避が優先。オーストラリアドルやニュージーランドドルなど、先進国かつ相対的に金利が高い通貨を選びましょう。米ドルとの組み合わせなら、金利も悪くなく、為替変動も緩やかです。
【ルール3】最低1年以上の「保有期間」を想定
スワップ金利の魅力は「時間が味方になる」ことです。毎日のスワップ金利が複利で増えていくのを活用するには、最低1年、できれば3~5年の保有期間を想定してください。短期売買で為替差益を狙う人は失敗し、長期保有者だけが着実に増やします。
実際のシミュレーション:100万円がどこまで増えるか
では、実際に100万円を使ってFXスワップ金利で運用した場合、どれくらい増えるのか見てみましょう。
| 運用商品 | 初期投資 | 年利益 | 5年後の資産 |
|---|---|---|---|
| 銀行預金(0.1%) | 100万円 | 約800円 | 100万4千円 |
| FXスワップ金利(3%、年利のみ) | 100万円 | 3万円 | 115万9千円 |
| FXスワップ金利(4.5%、年利のみ) | 100万円 | 4.5万円 | 124万3千円 |
この試算は「為替変動なし」「スワップ金利が変わらない」という仮定ですが、それでも銀行預金の30倍の利益になります。実際には、為替変動があるため、上下しますが、5年の長期保有なら為替変動は平均化されます。
つまり、年3~4.5%のスワップ金利で運用できれば、40代からでも十分な資産増加が期待できるわけです。これは預金だけでは決して実現できません。
FXスワップ金利を始める前に知るべき3つのリスク
良いことばかり言うのは不誠実です。FXスワップ金利には、以下の3つのリスクがあります。
【リスク1】為替変動リスク
1ドル=150円でドルを買ったのに、1年後に130円になれば、20円の損失が出ます。これはスワップ金利では補填できません。ただし、2倍レバレッジなら、20%の変動まで耐えられます。歴史的には、1年間で20%以上の単一方向の為替変動はそう多くありません。
【リスク2】金利が変わるリスク
各国の金利政策は変わります。今後、米国金利が低下すれば、スワップ金利も減ります。これは長期保有者にとっては重大な問題ですが、逆に金利が上昇すれば恩恵を受けます。
【リスク3】FX会社の破綻リスク
ごく稀ですが、FX会社が破綻する可能性があります。信用のある大手FX会社(GMOクリック証券、YJFX、外為どっとコム など)を選ぶことでこのリスクはほぼ排除できます。
40代初心者が最初の一歩を踏み出す実践ステップ
理解したら、行動です。以下のステップで進めてください。
ステップ1:信用できるFX会社を選ぶ
大手FX会社(GMOクリック証券、YJFX!、外為どっとコム)のいずれかで口座開設します。これらは金融庁の規制を受け、信託保全で資金が守られています。
ステップ2:少額(10万~50万円)から始める
最初から100万円を投入する必要はありません。スワップ金利と為替変動の感覚を掴むため、10万円程度で十分です。実際に毎日スワップ金利が入ってくる感覚を味わいながら、知識を深めましょう。
ステップ3:米ドルやオーストラリアドルから始める
トルコリラなどの高金利通貨は避けましょう。まずはメジャー通貨で経験を積んでください。
ステップ4:ロスカット水準を理解する
「ロスカット」とは、損失が一定以上に達したとき、自動的にポジションが閉じられる仕組みです。2倍レバレッジなら、50%の価値下落でロスカットされます。これを常に意識して運用しましょう。
関連情報はこちら
まとめ:40代こそが、FXスワップ金利で逆転できる最後のチャンス
銀行預金0.1%では、あと30年貯蓄しても、資産は30%しか増えません。一方、FXスワップ金利で年3~5%なら、複利で資産が2倍になります。これが40代と50代の人生を分ける現実です。
「投資は怖い」という気持ちは分かります。ですが、「何もしない」という選択が実は最も危険です。預金金利がゼロに近い時代、お金を増やす行動を起こさない人は、確実に貧困化します。
FXスワップ金利は、銀行預金のように「ほぼノーリスク」ではありませんが、適切なリスク管理(低レバレッジ・長期保有)により、年3~5%の現実的なリターンが期待できます。あなたが今日から行動すれば、5年後に「あのとき始めておいてよかった」と必ず思うでしょう。
第一歩は、信頼できるFX会社で口座を開設し、少額で始めることです。預金では増やせない資産を、今こそ増やす時が来ています。
コメント