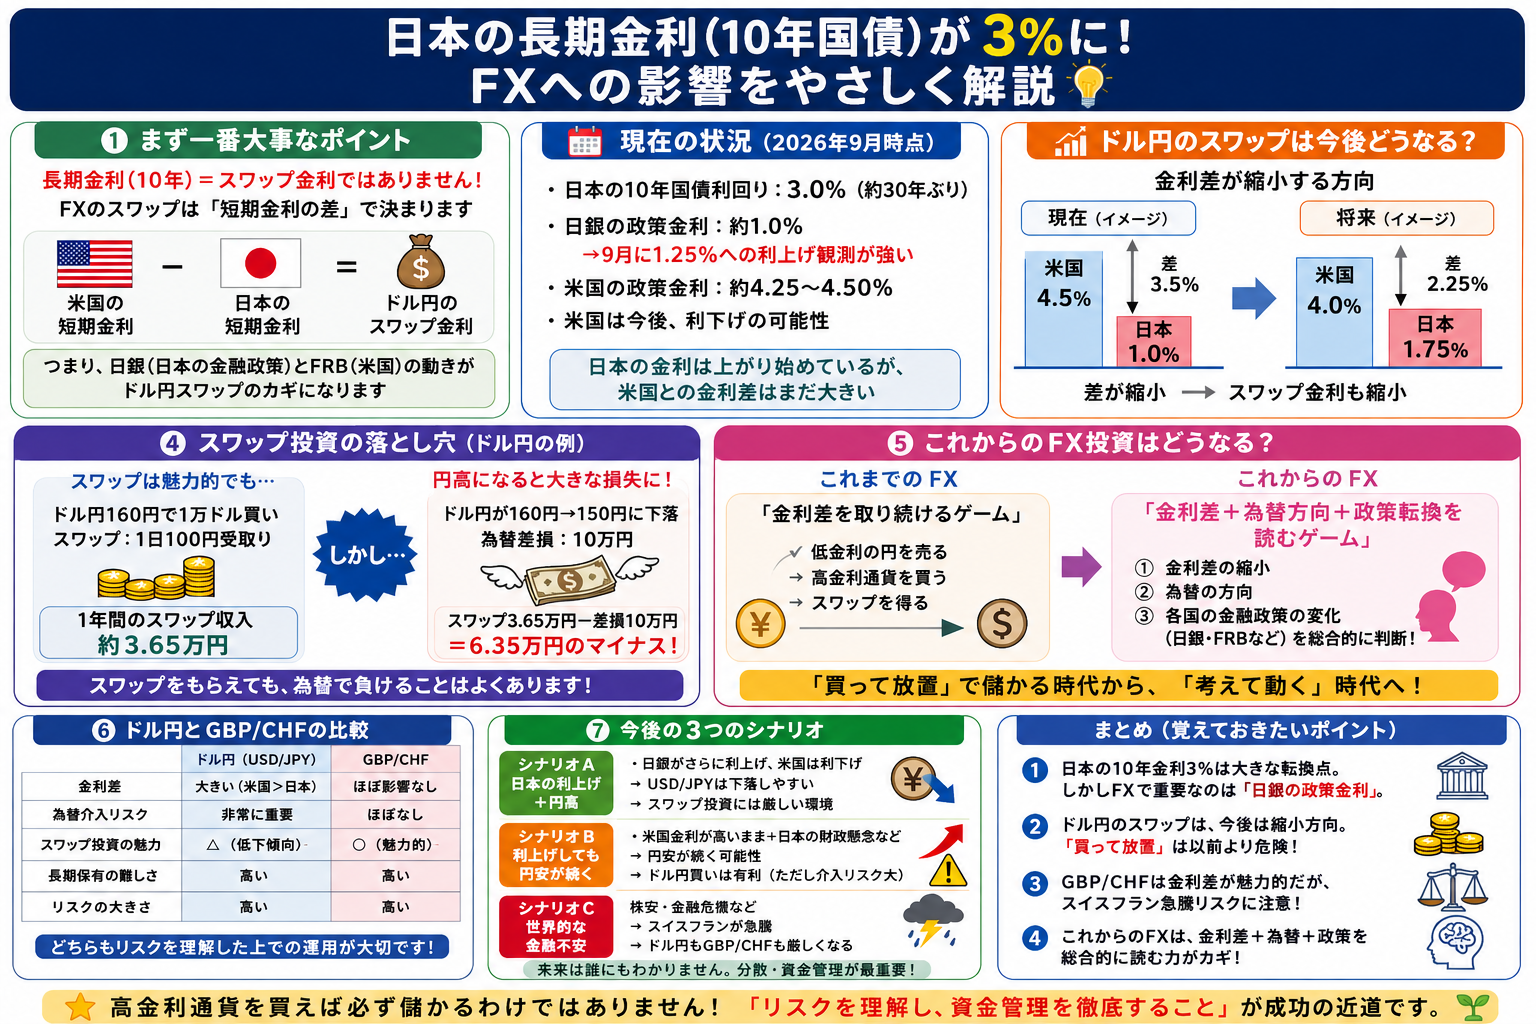
預金金利では足りない。その理由を数字で証明します
あなたの銀行預金の金利は、現在何パーセントですか?おそらく、年0.01~0.1%程度ではないでしょうか。100万円を1年間預けても、利息は100~1000円。これでは将来への不安は拭えません。一方、FXのスワップ金利なら、同じ100万円で月々数千円~数万円の追加収入を得ることが可能です。これは単なる理想ではなく、適切な知識と運用方法があれば、40代からでも実現できる現実です。
私が銀行預金とFXスワップ金利を比較したとき、その差の大きさに驚きました。年利0.01%の銀行と、年利5~10%のFXスワップ金利。同じ資金を運用しても、得られる収入は桁違いなのです。しかし「FXは危険」というイメージだけで敬遠していませんか?その認識は、適切な知識があれば完全に払拭できます。
FXスワップ金利とは何か。銀行預金との本質的な違い
FXスワップ金利とは、異なる通貨を交換する際に発生する金利差のことです。たとえば、日本円(金利が低い)でオーストラリアドル(金利が高い)を買うと、その金利差があなたに毎日付与されます。これは単なる為替取引ではなく、「金利収入」の側面が強いのです。
銀行預金との本質的な違いをまとめると以下のようになります:
- 銀行預金:元本保証で、金利はほぼゼロ。リスクが低い代わりに、リターンも極めて小さい
- FXスワップ金利:元本保証なし。ただし毎日金利が付与され、年利5~10%程度が期待できる。適切なリスク管理で安定運用が可能
重要なポイントは、FXスワップ金利は「為替差益を狙う取引」ではなく、「金利収入を得る運用方法」ということです。だからこそ、40代からでも、投資経験がなくても始められるのです。
40代だからこそ有利。スワップ金利を活用する理由
あなたが40代であることは、実はFXスワップ金利運用において大きなアドバンテージです。理由は、「時間を味方にできる」からです。
20年間の長期運用を想定してください。毎月5000円のスワップ金利を得られれば、20年で120万円。これは複利を考えると、さらに大きな額になります。40代で始めても、60代までの20年間で相当な資産形成ができるのです。
さらに、40代の会社員には以下のメリットがあります:
- 給与が安定している:月々の余剰資金を確保しやすく、追加投資が容易
- 判断力が養われている:仕事経験から、適切なリスク管理の重要性を理解できる
- 定年までの期間が明確:老後資金の必要額が計算しやすく、逆算した運用計画を立てられる
月々の副収入はいくら?実例で見るスワップ金利の現実
では、実際にいくら稼げるのか。具体的な数字を見てみましょう。
例えば、オーストラリアドル(AUD)を100万円分購入した場合:
| 通貨ペア | 投資額 | 1日のスワップ金利 | 月々の利益(目安) | 年間の利益 |
|---|---|---|---|---|
| AUD/JPY | 100万円 | 約180~250円 | 約5400~7500円 | 約6.5~9万円 |
| メキシコペソ | 100万円 | 約300~400円 | 約9000~12000円 | 約11~14万円 |
| 南アフリカランド | 100万円 | 約250~350円 | 約7500~10500円 | 約9~12.5万円 |
これらは為替相場によって変動しますが、銀行預金100万円の年0.01%の利息(年100円)と比べると、その差は圧倒的です。
重要なのは、この金利は「毎日」付与されること。つまり、複利の力を活用すれば、さらに大きな資産形成が可能なのです。
初心者でも安心。低リスク運用の3つのルール
FXスワップ金利は魅力的ですが、「為替変動リスク」が存在することは認識しておく必要があります。しかし、以下の3つのルールを守れば、リスクは大幅に低減できます。
ルール1:レバレッジを最小限に抑える
FXの最大の危険は、レバレッジ(少ない資金で大きな金額を運用すること)です。初心者は必ず「レバレッジ1倍」で運用してください。100万円で100万円分の通貨を購入するということです。これなら、為替が大きく変動しても、元本割れのリスクは最小限に抑えられます。
ルール2:通貨ペアを分散する
オーストラリアドル、メキシコペソ、南アフリカランドなど、複数の高金利通貨に投資することで、一つの通貨が急落した場合のリスクを分散できます。投資の鉄則「卵を一つのカゴに入れるな」をFXでも実践しましょう。
ルール3:定期的に損切りラインを見直す
もし保有通貨の為替が大きく低下した場合、あらかじめ決めた損切りラインで損失を確定させることが重要です。「いつか戻るだろう」という甘い期待は禁物です。損失を限定することで、全体の資産を守ることができます。
失敗しないための3ステップ。今すぐ始める準備
では、実際にスワップ金利運用を始めるには、どうしたらよいでしょうか。以下の3ステップで準備を進めてください。
ステップ1:信頼できるFX業者を選ぶ
日本には、金融庁に登録された信頼できるFX業者が多くあります。初心者向けには、以下の基準で選びましょう:
- 金融庁登録業者であること(必須)
- スワップ金利が高いこと
- 最小取引単位が小さいこと(1000通貨以下が目安)
- 取引画面がシンプルで使いやすいこと
ステップ2:小額から始める
最初は10万円~50万円程度の小額から始めることをおすすめします。実際の運用を経験しながら、FXの仕組みや為替変動の感覚を掴むためです。
ステップ3:スワップ金利の受け取りペースを把握する
多くのFX業者では、スワップ金利は毎営業日に付与されます。毎月末に集計して、実際にいくら稼げたかを確認することで、運用の実感が湧きます。
関連情報はこちら
あなたの人生を変える選択肢。今日から始める副収入
銀行預金だけでは足りない。NISAやiDeCoも検討しているが、もっと即効性のある運用方法を探している。そんなあなたにとって、FXスワップ金利は非常に現実的な選択肢です。
40代であることは、決して遅すぎることではありません。むしろ、残りの人生で「安定した副収入」を構築するには、今が最適な時期です。20年間、毎月1万円のスワップ金利を得られたら、それはあなたの人生設計にどう影響するでしょうか。
最初は不安かもしれません。でも、適切な知識と低リスクの運用方法があれば、FXは決して「危険な投資」ではなく、「堅実な資産形成の手段」になるのです。今日から、あなたのお金を働かせ始めましょう。その選択が、5年後、10年後の人生を大きく変えることになるはずです。
コメント